Dashcam
Accident provoqué, « crash for cash » : reconnaître la fraude et réagir
Freinage brusque, faux accrochage, faux témoin : comment reconnaître un accident provoqué, quoi faire sur place (constat, plainte, assureur) et ce que vaut une vidéo de dashcam.
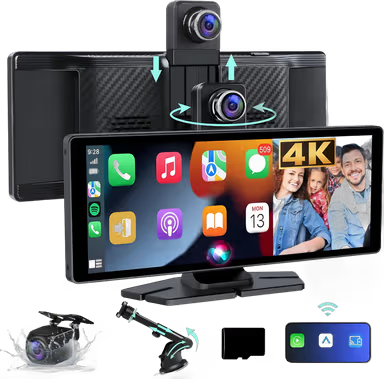
Écran Intelligent CarPlay D4
119,90 € · livraison express 48 h offerte · satisfait ou remboursé 30 jours
Un coup de frein sans raison devant vous, un choc léger, un conducteur très calme qui a déjà tout prévu : parfois, ce n'est pas un accident, c'est un scénario. L'accident provoqué ou simulé, que les Britanniques appellent « crash for cash », sert à toucher une indemnisation d'assurance ou à soutirer de l'argent à un automobiliste. Le phénomène est bien documenté au Royaume-Uni ; en France, assureurs et gendarmes décrivent des mécanismes voisins.
Cet article explique comment reconnaître les situations suspectes, quoi faire sur place, comment prévenir l'assureur et porter plainte, et le rôle d'une dashcam. Il ne remplace pas un conseil juridique.
En bref : ce qu’il faut retenir
Six repères, chacun avec sa source. Les chiffres de l'ALFA (Agence de lutte contre la fraude à l'assurance) nous parviennent par la presse : son site n'était pas consultable à la rédaction.
- Environ 947 millions d'euros de fraudes identifiées en 2025, dont 627 millions en assurance de biens (IARD, auto comprise), selon l'ALFA relayée par Meilleurtaux le 20 juillet 2026.
- En 2024 : 902 millions d'euros, un record, dont 656 millions en IARD (+ 35 % en un an), selon Échanges Assurances (mai 2026).
- L'ALFA range les « accidents simulés » parmi les fausses déclarations, d'après Atlas Magazine (14 juillet 2026).
- L'escroquerie (article 313-1 du Code pénal) est punie de cinq ans d'emprisonnement et de 375 000 euros d'amende.
- L'organisme britannique IFB décrit le schéma classique : un freinage brutal à un carrefour ou un rond-point.
- Une vidéo de dashcam peut être produite comme preuve, mais le juge l'apprécie ; elle ne remplace pas le constat amiable.
Qu'est-ce qu'un accident provoqué ou simulé ?
On parle d'accident provoqué quand une collision réelle est déclenchée volontairement pour faire payer l'assurance de la victime. Un accident simulé est différent : la collision n'a pas eu lieu, ou elle a été arrangée entre complices, et le constat décrit une scène inventée. Dans les deux cas, l'objectif est d'obtenir une indemnisation ou de l'argent liquide.
Les juristes qualifient ces faits d'escroquerie. Selon l'ALFA, les actes frauduleux se manifestent « principalement par de fausses déclarations (sinistres fictifs, véhicules maquillés, accidents simulés) », d'après Atlas Magazine. Elle peut aussi venir de réseaux : en Haute-Vienne, sept personnes ont été mises en examen en 2018, avec près de 300 000 euros en jeu et une soixantaine d'escroqueries, selon 24matins (26 avril 2018).
Comment fonctionne le « crash for cash » ?
Le scénario le plus décrit par l'IFB est le freinage brutal : le fraudeur freine à un carrefour ou un rond-point en espérant que le conducteur qui le suit ne s'arrête pas à temps.
Une variante sans collision existe aussi. L'IFB a signalé en 2025 un schéma de « clip for cash » à Uxbridge : un faux bruit d'impact, des appels de phares, puis une demande d'argent immédiate pouvant aller jusqu'à 500 livres. Ces faits viennent du Royaume-Uni et ne mesurent pas la fraude en France.
Pour le contexte britannique : la page « Crash for Cash » de l’IFB.
Le phénomène existe-t-il vraiment en France ?
Les montants globaux sont élevés, mais ils ne distinguent pas les accidents simulés des autres fraudes : 947 millions d'euros de fraudes identifiées en 2025 toutes branches confondues, dont 627 millions d'euros en IARD. Nous n'avons pas trouvé de chiffre officiel isolé pour les seuls accidents provoqués en France.
Des affaires sont en revanche rapportées. En août 2025, deux plaintes déposées à la gendarmerie dans le Cantal ont ouvert une enquête sur un faux accrochage : un duo immobilise la victime par des appels de phares, affirme qu'elle a abîmé son véhicule, puis un faux assureur la pousse à signer un constat très exagéré ou à payer en espèces, selon MoneyVox (18 août 2025, d'après France 3 Régions). Selectra cite aussi un réseau parisien de plus de 300 faux accidents, pour plus de 1,7 million d'euros.
Pour situer ces fraudes dans le paysage général de la route : l'observatoire des accidents de la route.
Quels signaux doivent alerter ?
Aucun indice ne prouve à lui seul une fraude. Plusieurs signaux réunis justifient de ralentir et de ne rien signer à la va-vite :
- un véhicule qui freine fort sans obstacle visible, surtout à un rond-point, une sortie de parking ou un carrefour très fréquenté
- des appels de phares insistants ou un bruit de choc alors que vous n'avez rien senti
- des passagers nombreux ou des « témoins » arrivés très vite, qui confirment une version sans que vous les ayez vus sur place
- une demande d'argent liquide immédiate, ou un « assureur » ou un « expert » qui apparaît sur les lieux sans que personne ne l'ait appelé
- une pression pour signer un constat tout de suite, pour ne pas appeler les forces de l'ordre ou pour vous éloigner du lieu
Que faire sur place après un accrochage douteux ?
Gardez votre calme, mettez-vous en sécurité. Les conseils relayés par MoneyVox pour l'arnaque du Cantal sont simples : ne pas remettre d'argent en liquide, noter la plaque, appeler le 17 en cas de doute.
- appelez le 17 (police ou gendarmerie) si quelque chose vous semble suspect ou si l'autre partie s'oppose à ce que vous appeliez
- photographiez les deux véhicules, leur position sur la chaussée, les plaques, les dégâts, les traces de freinage, l'endroit et la signalisation
- demandez les coordonnées des témoins qui ont réellement vu la scène, et méfiez-vous de ceux qui se présentent sans que vous les ayez demandés
- ne payez rien et ne laissez personne vous conduire à un distributeur
Faut-il signer le constat amiable, et comment le remplir ?
Le constat amiable est la pièce centrale du dossier. Groupama le décrit comme l'outil qui, « étant établi de manière contradictoire, reste le meilleur » pour établir les circonstances d'un sinistre et déterminer les responsabilités. Raison de plus pour ne pas le signer sous pression.
Ne signez que si ce qui est écrit correspond à ce que vous avez vu. Vous pouvez noter vos observations dans la zone prévue. Si l'autre partie refuse de corriger une version que vous jugez fausse, vous pouvez ne pas signer et décrire les faits à votre assureur : cette pratique est courante, mais ses conséquences dépendent de votre contrat, confirmez-les avec lui.
Que vaut une vidéo de dashcam comme preuve en France ?
Une dashcam peut fournir une séquence datée qui montre le freinage, la position des véhicules et le comportement de l'autre conducteur. Au pénal, la preuve est libre : selon l'article 427 du Code de procédure pénale, les infractions peuvent être établies par tout mode de preuve, et une vidéo peut donc être produite à l'audience.
Au civil, la situation a évolué : par un arrêt d'assemblée plénière du 22 décembre 2023 (pourvoi n° 20-20.648), la Cour de cassation a jugé qu'une preuve obtenue de façon illicite ou déloyale n'est plus automatiquement écartée. Le juge met en balance le droit à la preuve et la vie privée. Cet arrêt ne portait pas sur une dashcam, et rien ne garantit l'admission de votre vidéo.
Du côté de l'assureur, Sud Radio relève qu'aucune disposition du Code des assurances ne l'oblige à accepter une vidéo, ni ne le lui interdit : il l'examine comme un élément parmi d'autres. Groupama précise que les images ne se substituent pas au constat amiable, et que rien n'oblige à les lui remettre.
Quelles sont les limites légales de la dashcam ?
Publier une vidéo est autre chose que la conserver : plaques et visages sont des données personnelles. Groupama écrit qu'il est obligatoire de les flouter en cas de diffusion publique, par exemple sur les réseaux sociaux. Évitez de mettre en ligne un accrochage, même pour dénoncer une fraude : remettez-le à l'assureur et aux enquêteurs.
Groupama recommande aussi d'informer l'autre partie de la présence de la caméra juste après l'accident si la vidéo peut servir de preuve. Selon Sud Radio, la CNIL n'avait pas encore publié, à la date de l'article (28 septembre 2026), de doctrine spécifique aux dashcams des particuliers ; nous n'avons pas pu consulter directement le site de la CNIL.
Que peut apporter une dashcam face à ce type de fraude ?
Une vidéo ne prévient pas la fraude, mais elle peut aider à reconstituer un freinage injustifié, à dater l'événement et à montrer une manœuvre qui contredit la version de l'autre conducteur. Une caméra arrière est utile dans le scénario du freinage brutal, puisque le choc a lieu par l'arrière.
La dashcam EV4K de CarByNevo filme en 4K à l'avant et en 1080p à l'arrière, avec GPS pour dater et situer les séquences et une détection de choc qui sauvegarde automatiquement les enregistrements. Aucune caméra n'assure que la vidéo sera retenue ni que le litige sera tranché en votre faveur.
Pour comparer les modèles : notre guide de la meilleure dashcam.
Et quand la voiture est garée : faux accrochage, délit de fuite ?
Sur une voiture à l'arrêt, sans témoin, il est difficile de montrer qui a heurté qui. Avec le kit hardwire, la dashcam EV4K peut enregistrer en mode parking, pour une durée réglable de 12, 24 ou 72 h. C'est un appui, pas une garantie : une séquence peut manquer le choc.
Les réglages et limites du stationnement surveillé sont détaillés sur la page dashcam mode parking.
Comment signaler la fraude à son assureur et porter plainte ?
Prévenez votre assureur sans attendre, dans le délai prévu par votre contrat, et exposez les faits tels que vous les avez vécus. Joignez le constat, vos photos, les coordonnées des témoins et, si vous en avez une, la séquence de dashcam, en précisant ce qui vous a paru anormal.
Si vous pensez avoir été victime d'une escroquerie, déposez plainte au commissariat ou à la gendarmerie, avec vos pièces. L'escroquerie est punie de cinq ans d'emprisonnement et de 375 000 euros d'amende (article 313-1 du Code pénal), et les peines sont plus lourdes en bande organisée. Sur le plan civil, un assuré qui fraude s'expose aussi à la nullité de son contrat, selon Échanges Assurances. Exposez les faits sans accuser nommément quelqu'un.
Les démarches ressemblent à celles d’un vol : voyez vol de voiture : que faire.
Les faux vols de véhicules relèvent-ils de la même fraude ?
C'est une branche voisine : Échanges Assurances cite, parmi les modes opératoires de la fraude auto relevés dans le bilan ALFA 2024, les faux bris de glace, les faux vols de véhicules et les constats de complaisance pour accidents inexistants. Les chiffres nationaux des vols sont publiés à part.
Pour les chiffres officiels : l'observatoire des vols de véhicules.
Questions fréquentes
- Qu'est-ce que le « crash for cash » ?
- C'est l'expression britannique pour une demande d'indemnisation frauduleuse après une collision automobile. Selon l'IFB, cela va des dossiers entièrement inventés aux collisions réelles provoquées, par exemple en freinant brutalement devant un conducteur qui suit.
- L'accident provoqué est-il un délit en France ?
- Oui, il peut être poursuivi comme escroquerie (article 313-1 du Code pénal), punie de cinq ans d'emprisonnement et de 375 000 euros d'amende. En bande organisée, les peines sont plus lourdes, et le contrat d'assurance peut être annulé sur le plan civil.
- Dois-je signer le constat si je pense à une fraude ?
- Non, pas sous pression. Ne signez que ce qui correspond à ce que vous avez vu, indiquez vos observations dans la zone prévue, et prévenez votre assureur. Si vous refusez de signer, décrivez les faits par écrit à l'assureur et appelez le 17 en cas de doute.
- Une vidéo de dashcam suffit-elle à prouver une fraude ?
- Non. Elle peut être produite comme élément de preuve et soutenir votre version, mais son admission et son poids dépendent du juge et de l'assureur. Le constat amiable, les photos et les témoins restent des pièces centrales.
- Puis-je publier ma vidéo d’accident sur les réseaux sociaux ?
- Il vaut mieux l'éviter. Les visages et les plaques sont des données personnelles et relèvent du droit à l'image : Groupama indique qu'il faut les flouter en cas de diffusion publique. Remettez plutôt la vidéo à l'assureur ou aux enquêteurs.
- Que faire si on me demande de l’argent liquide sur place ?
- Ne payez pas, ne suivez personne à un distributeur, notez la plaque du véhicule et appelez le 17. C'est le conseil relayé par MoneyVox à propos d'une arnaque au faux accident signalée dans le Cantal en 2025. Prévenez ensuite votre assureur.